Družstevné bývanie: Nová cesta k domovu bez prekážok hypotéky?
Súčasná situácia na trhu s nehnuteľnosťami prináša mnohým ľuďom výzvy pri hľadaní vlastného bývania. Vysoké ceny a prísne bankové podmienky sťažujú cestu k hypotéke. V tejto dobe sa však opäť dostáva do popredia osvedčený model z minulosti – družstevné bývanie. Ponúka alternatívu, kde úver neberie jednotlivec, ale bytové družstvo. Je to však naozaj výhodnejšie riešenie pre váš vysnívaný domov?
Návrat k osvedčenému: Prečo je družstevné bývanie opäť v kurze?
Pred desiatkami rokov bolo družstevné bývanie na Slovensku bežnou a obľúbenou formou, ako si zabezpečiť strechu nad hlavou. S príchodom trhovej ekonomiky a túžbou po osobnom vlastníctve však záujem o tento model postupne klesal. Dnes, v čase rastúcich cien nehnuteľností a sprísnených podmienok pre získanie hypotéky, zažíva družstevné bývanie renesanciu. Súkromní developeri objavili jeho potenciál a ponúkajú ho ako atraktívnu alternatívu pre tých, ktorí by na klasickú hypotéku nedosiahli.
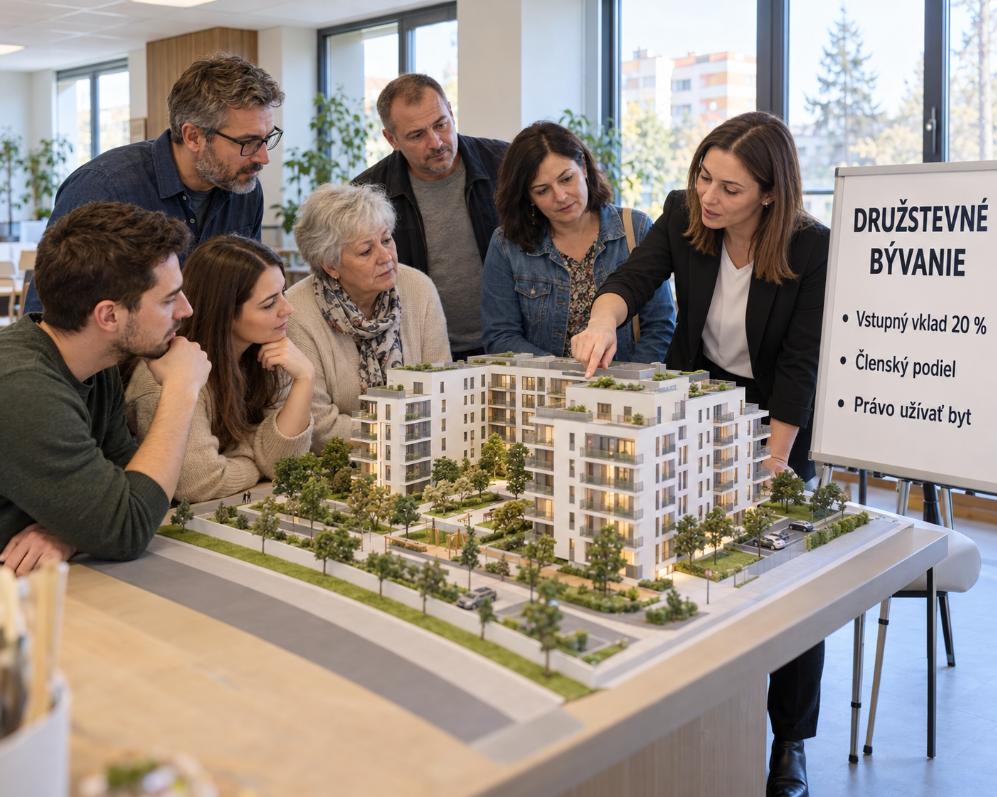
Hlavný rozdiel oproti tradičnej hypotéke spočíva v tom, kto je dlžníkom. Pri hypotéke si peniaze požičiavate priamo vy od banky. Pri družstevnom bývaní je dlžníkom samotné bytové družstvo, ktoré je zároveň vlastníkom celého bytového domu. Vy sa stanete členom družstva a získate právo užívať konkrétny byt. To znamená, že na začiatku nevlastníte samotnú nehnuteľnosť, ale cenný členský podiel v družstve. Tento model otvára dvere k bývaniu aj pre ľudí, ktorým banky z rôznych dôvodov úver neschvália, napríklad pre nižší príjem, vek alebo typ zamestnania.
Ako funguje družstevné bývanie v praxi a na čo si dať pozor?
Vstup do družstevného bývania si vyžaduje počiatočný vklad, ktorý zvyčajne predstavuje minimálne 20 percent z celkovej ceny bytu. Proces začína rezervačným poplatkom a následne doplatíte zvyšnú sumu do požadovaných 20 percent pred podpisom zmluvy. Dôležité je vedieť, že na úhradu tohto vstupného vkladu nemusíte mať celú sumu nasporenú. Môžete na ňu použiť aj ďalší úver, avšak v takom prípade sa už osobne zadlžíte, čo je potrebné zohľadniť pri celkovom prepočte nákladov na bývanie. Nezabúdajte, že každá dodatočná pôžička ovplyvňuje vašu finančnú situáciu.
Po úspešnom vstupe do družstva budete pravidelne platiť mesačné úhrady. Ich výška sa odvíja od ceny bytu a úrokovej sadzby, ktorá sa obvykle mení každých päť rokov. Okrem týchto úhrad je nevyhnutné počítať aj s nákladmi na energie a s administratívnymi poplatkami družstva. Je kľúčové porovnať nielen mesačnú splátku s hypotékou, ale predovšetkým celkové náklady na bývanie v dlhodobom horizonte. Pri družstevnom bývaní môže byť doba splácania až 40 rokov, zatiaľ čo pri klasickej hypotéke je to zvyčajne 30 rokov. Dlhšia doba splácania a prípadne vyšší úrok môžu celkovú sumu výrazne predražiť, aj keď sa mesačná platba zdá byť nižšia. Dôkladné prepočty sú tu naozaj namieste.
Pre koho je družstevné bývanie ideálne a aké sú jeho špecifiká?
Družstevné bývanie predstavuje zaujímavú možnosť najmä pre ľudí, ktorí čelia prekážkam pri získavaní klasickej hypotéky. Družstvo totiž neposudzuje príjem, vek či bonitu záujemcu tak prísne ako banka. To môže byť veľkou výhodou pre živnostníkov, podnikateľov alebo starších ľudí, ktorým banka hypotéku neschváli z dôvodu veku alebo kolísavého príjmu. Aj keď podmienky na vstup do družstva existujú a o prijatí rozhoduje jeho vedenie, záznam v úverovom registri nemusí automaticky znamenať zamietnutie, pokiaľ nemáte aktívne exekúcie alebo dlhy voči poisťovniam.
Dôležitým špecifikom je, že počas splácania nevlastníte samotný byt, ale členský podiel, s ktorým je spojené právo byt užívať. Byt zostáva vo vlastníctve družstva. Do osobného vlastníctva ho môžete získať až po úplnom splatení dohodnutej ceny, ktorá sa fixuje už pri podpise zmluvy. Ak sa v budúcnosti potrebujete presťahovať alebo chcete svoj podiel predať, môžete ho previesť na inú osobu. Nový člen potom preberá všetky práva a povinnosti vrátane pokračovania v splácaní. Podiel možno tiež darovať alebo zdediť, a dokonca byt aj prenajímať, avšak vždy podľa podmienok konkrétneho družstva. Hoci družstevné bývanie nemusí byť vždy lacnejšie ako hypotéka, pre mnohých predstavuje reálnu a dostupnú cestu k vlastnému domovu.
Družstevné bývanie je bezpochyby zaujímavou alternatívou na súčasnom realitnom trhu, najmä pre tých, ktorým sa klasická hypotéka zdá nedosiahnuteľná. Každá cesta k domovu si však vyžaduje dôkladné zváženie všetkých pre a proti. Ak uvažujete o družstevnom bývaní a máte otázky, alebo si chcete prejsť všetky možnosti, neváhajte ma kontaktovať. Radi Vám poskytneme detailné informácie a pomôžeme nájsť riešenie šité na mieru Vašim potrebám. Využite kontakty na našom webe a dohodnite si nezáväznú konzultáciu.